ارتفعت أقساط التأمين في لبنان بنسبة 15,69% عام 2025. لكن الأموال المخصّصة لدفع تعويضات الحوادث تعتمد جزئياً على مصارف تعاني أزمة وعلى دين عام فقد جزءاً كبيراً من قيمته. والنتيجة: عندما يكون التأمين احتيالياً، يصبح الوعد بالتعويض أكثر هشاشة مما يبدو.
على الورق، يبدو كل شيء على ما يرام. فبحسب لجنة مراقبة شركات التأمين، بلغت أقساط التأمين الصادرة في لبنان نحو 1,3 مليار دولار، أي بزيادة قدرها 15,69% خلال عام واحد. وفي آذار 2026، سعت جمعية شركات الضمان في لبنان (ACAL) إلى طمأنة السوق، معلنةً أنّ السوق «تواصل عملها بصورة طبيعية»، بدعم من جهات ضامنة دولية. لكن خلف هذا الخطاب، تظهر ثغرات في التأمين البحري في لبنان.
نموّ ظاهري
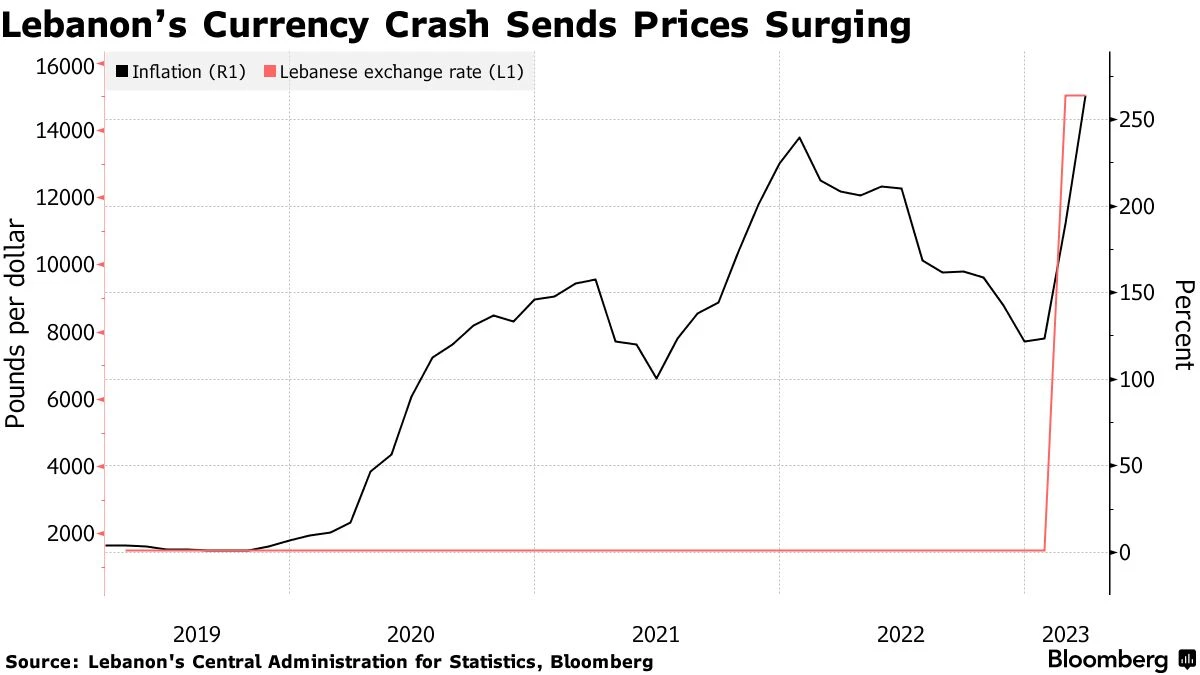
لا تُعدّ زيادة أقساط التأمين بالضرورة مؤشراً إيجابياً، خصوصاً في ظل تراجع قيمة العملة. وقد تخفي هذه الزيادة تراجعاً فعلياً في النشاط. ولا سيما أنّ الليرة اللبنانية شهدت انخفاضاً حاداً في قيمتها (انظر الرسم البياني أدناه).
في الواقع، تكبّد قطاع التأمين في لبنان خسائر كبيرة. ويقدّر رئيس جمعية شركات الضمان في لبنان (ACAL)، أسعد ميرزا، أنّ القطاع خسر نحو مليار دولار بسبب الأزمة المصرفية. ويُعتقد أنّ حجم أعمال الشركات تراجع من نحو 1,6 مليار إلى 1,1 مليار دولار.
احتياطيات معرّضة لأصول مالية مأزومة
عند وقوع حادث يستوجب التعويض، لا تدفع شركة التأمين من الأقساط التي حصّلتها حديثاً فحسب، بل تلجأ أيضاً إلى احتياطياتها. وتُستثمر هذه الاحتياطيات في معظم الأحيان في أصول مالية بهدف تحقيق أكبر قدر ممكن من العائد، والتمكّن من تعويض عملاء شركة التأمين.
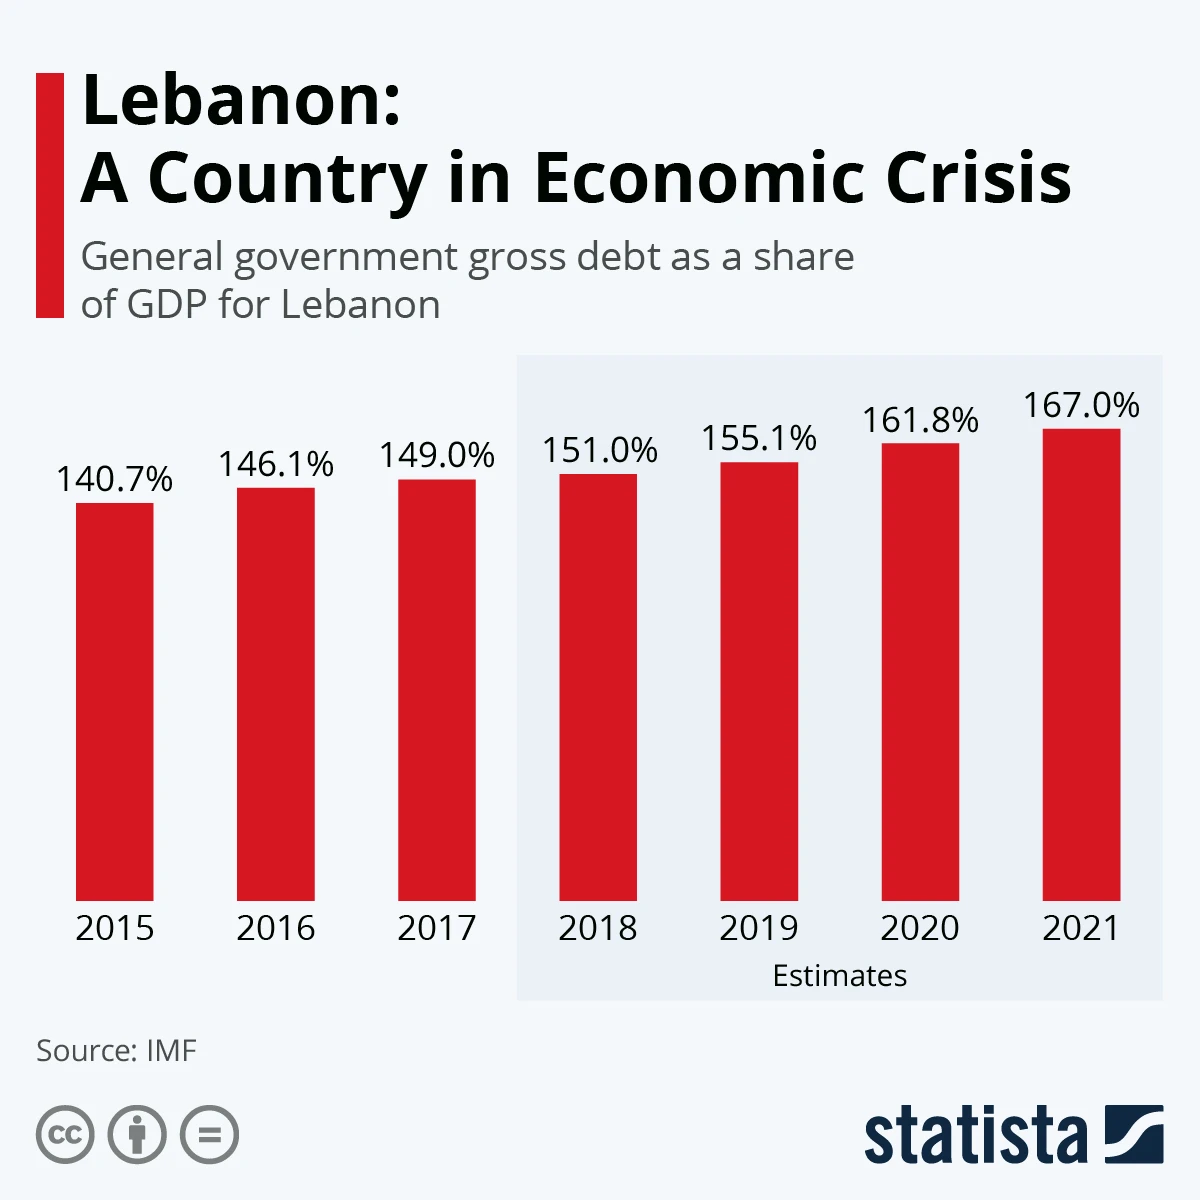
في لبنان، تستند هذه الاحتياطيات إلى اقتصاد هشّ. فمنذ آذار 2020، توقّفت الدولة عن سداد سندات اليوروبوندز، أي قروضها المقوّمة بالدولار. ولا تزال الأزمة الاقتصادية التي بدأت عام 2019 مستمرّة، مع انكماش اقتصادي قدّره البنك الدولي بـ6,4%، وتفاقمها بفعل النزاعات الإقليمية الأخيرة.
التأمين البحري: الحلقة الأكثر انكشافاً
في لبنان، يشكّل التأمين البحري جزءاً صغيراً من إجمالي رقم أعمال شركات التأمين، إلا أنّ هذا القطاع يتأثّر بشكل خاص بالتقلّبات الجيوسياسية في المنطقة. فقد أدّت التوتّرات في الشرق الأوسط والهجمات على الملاحة التجارية إلى ارتفاع تكاليف التأمين وتشديد شروط التغطية.
لا يقتصر الخطر على السفن ذات التغطية التأمينية غير الكافية، بل يشمل أيضاً السفن التي تُبرز تأميناً لا قيمة فعلية له: شهادة مشكوكاً فيها أو شركة تأمين عاجزة عن الدفع. ويقول مدير الصناديق الدولية للتعويض عن أضرار التلوّث النفطي (FIPOL) إنه «قلق للغاية» إزاء هذه السفن التي تفتقر إلى تأمين موثوق.
الآلية بسيطة. فإذا لم تدفع شركة التأمين، تنتقل الفاتورة إلى الصندوق الدولي. وإذا تعذّر على الصندوق التدخّل، تتحمّلها الضحايا والدولة التي تضرّرت سواحلها. ولا تقتصر المشكلة على التلوّث. فبحسب المنظمة البحرية الدولية (OMI)، فإنّ 185 سفينة من أصل 410 سفن تخلّى عنها مالكوها عام 2025 لم تكن تملك الضمان المالي الإلزامي. وبالنسبة إلى دولة مثقلة بالديون مثل لبنان، يعني كل حادث لا تُسدّد تكاليفه عبئاً إضافياً على المال العام.
المخاطر التي تهدّد الاقتصاد اللبناني
يعتمد لبنان على البحر لتأمين احتياجاته. إذ تصل نحو73% من وارداته عبر النقل البحري، ويبقى مرفأ بيروت المنفذ الرئيسي لدخول البضائع إلى البلاد.
لذلك، تنعكس كل زيادة في كلفة التأمين على أسعار الشحن، ثم على الأسعار التي يدفعها المستهلكون. كما أنّ الشحنة التي لا تتمتّع بتغطية تأمينية كافية تعرّض المستورد مباشرةً للخطر: ففي حال وقوع حادث، قد لا يحصل على أي تعويض.
أظهر انفجار مرفأ بيروت في 4 آب 2020 كلفة الحماية غير الكافية. فقد قُدّرت الأضرار بما بين 4 و15 مليار دولار، بحسب المؤسسات المعنية. وكانت جمعية شركات الضمان في لبنان (ACAL) تقدّر آنذاك أنّ نحو 70% من هذه الأضرار لم تكن مغطّاة بالتأمين. وبعد ستّ سنوات، لا تزال معالجة ملفات التعويض العالقة من أولويات الحكومة.